进出口货物报关单填制实务指南 货物进出口申报要点解析
进出口货物报关单是进出口货物收发货人或其代理人,按照海关规定的格式对进出口货物的实际情况做出书面申明,以此要求海关对其货物按适用的海关制度办理通关手续的法律文书。报关单填制的准确与否,直接关系到货物能否顺利通关、企业能否享受税收优惠以及是否会产生合规风险。本文将围绕货物进出口报关单的填制要点进行系统解析。
一、报关单的基本结构与法律效力
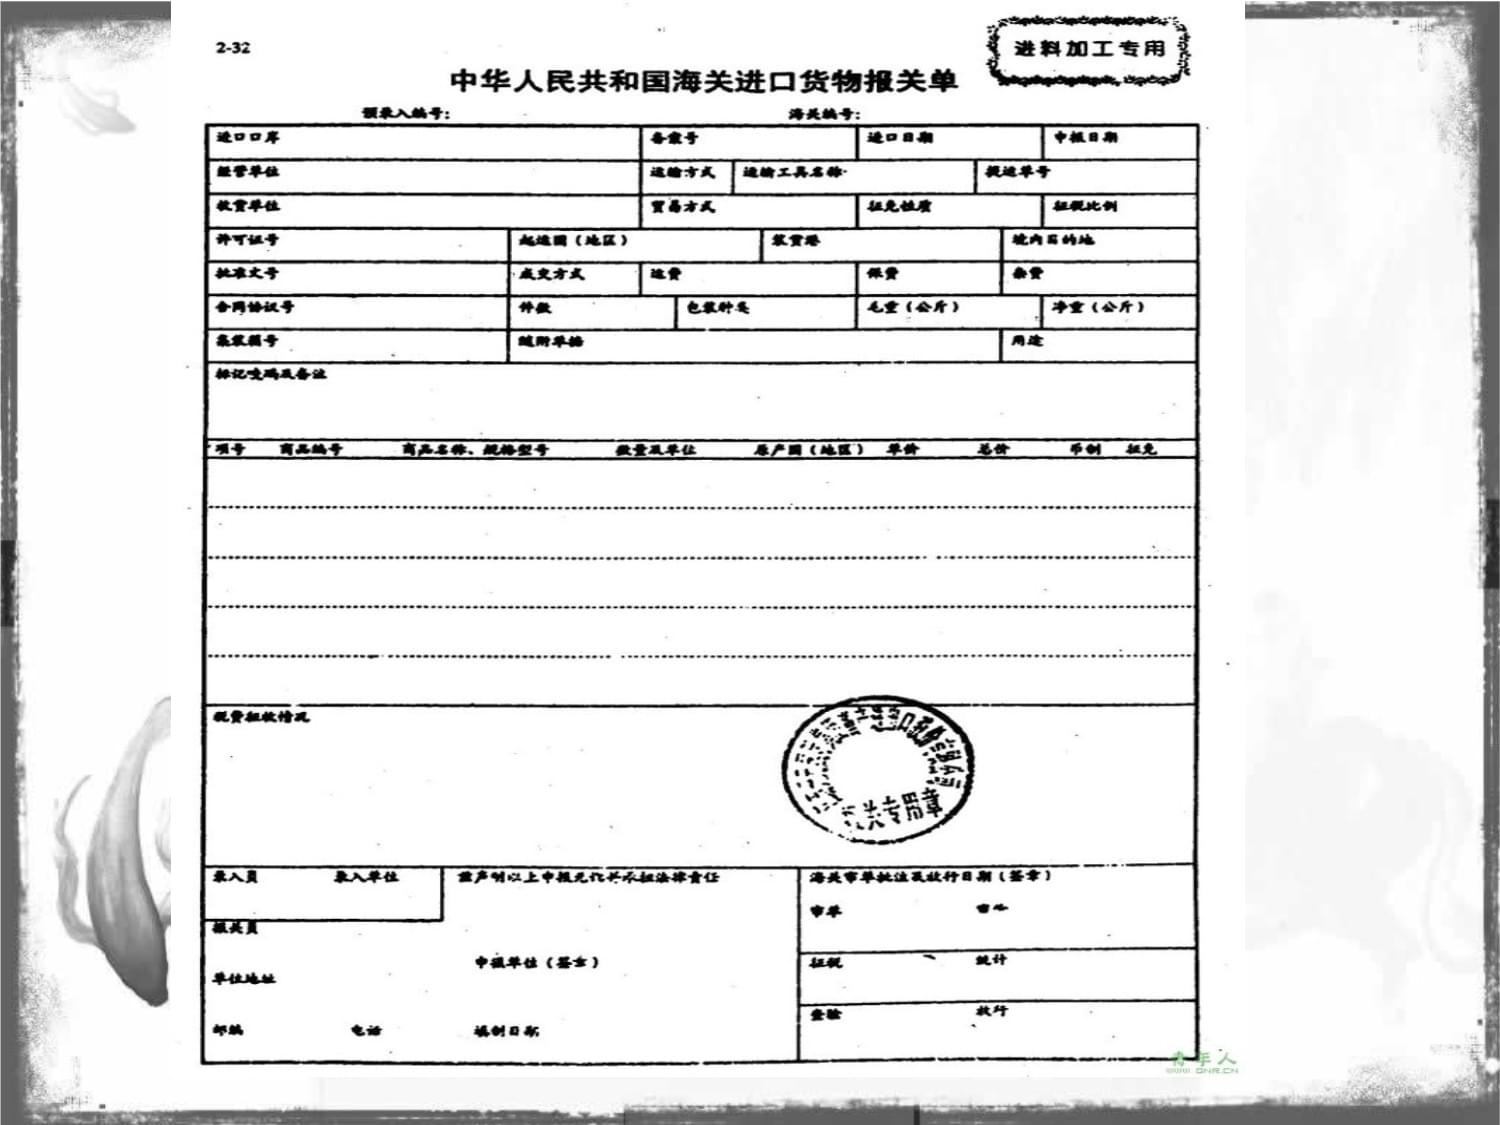
报关单分为进口货物报关单和出口货物报关单两大类,每份报关单由预录入号、海关编号、申报日期、备案号、进出境口岸、经营单位、运输方式、运输工具名称、提运单号、收货/发货单位、贸易方式、征免性质、许可证号、启运/运抵国(地区)、装货/指运港、境内货源地/境内目的地、批准文号、成交方式、运费、保费、杂费、合同协议号、件数、包装种类、毛重、净重、集装箱号、随附单证、用途/生产厂家、标记唛码及备注、项号、商品编号、商品名称及规格型号、数量及单位、原产国(地区)/最终目的国(地区)、单价、总价、币制、征免方式、申报单位等栏目构成,最后需由报关员签章并加盖报关专用章。
报关单一经海关接受,即产生法律效力,是海关监管、征税、统计及后续稽查的重要依据。因此,填制时必须做到真实、准确、完整、规范。
二、关键栏目填制要点
- 经营单位与收货/发货单位
经营单位指对外签订并执行进出口贸易合同的中国境内法人、其他组织或个人。应填报单位中文名称及十位海关编码。若合同由代理签订,则经营单位为代理方,发货或收货单位为实际委托方。
- 运输方式与运输工具名称
运输方式应根据实际进出境方式选择,如“水路运输”“铁路运输”“公路运输”“航空运输”“邮件运输”等。运输工具名称填写船舶名称、航班号、车次等,提运单号需与运输单据一致。
- 贸易方式
根据实际交易方式填报,常见的有一般贸易、来料加工、进料对口、进料深加工、合资合作设备、免税品等。贸易方式直接决定征免性质及报关单数量。
- 许可证号与随附单证
涉及进出口许可证管理的商品,需准确填写许可证编号。随附单证包括合同、发票、装箱单、提运单、加工贸易手册、减免税证明等,应在相应栏目填写编号或代码。
- 成交方式与运费、保费、杂费
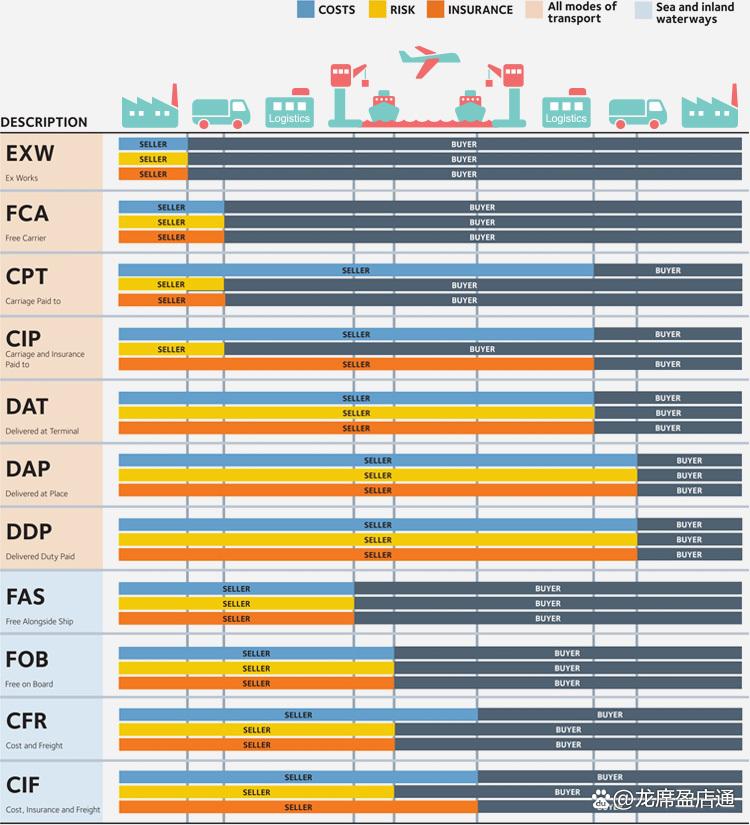
成交方式按实际情况填报,如CIF、FOB、CFR等。运费、保费、杂费需按成交方式判断是否填报,如成交方式为FOB进口,则运费和保费需由买方另行填报;成交方式为CIF出口,则运费、保费已包含在成交价格中,无需另行填报。杂费包括佣金、手续费等。
- 商品项
每个商品项需填写项号、商品编号(HS编码)、商品名称及规格型号、数量及单位、原产国(地区)/最终目的国(地区)、单价、总价、币制、征免方式。商品编号要与实际货物一致,数量需按法定计量单位填报,同时附报成交计量单位。
- 原产国与最终目的国
原产国指进口货物的生产、开采或加工制造的国家(地区);最终目的国指出口货物已知的消费、使用或进一步加工制造的国家(地区)。需注意原产地规则及贸易协定优惠税率的适用。
三、填制中的常见错误与风险
- 商品编号归错:导致税率错误,可能被认定为申报不实或走私。
- 数量及单位填报不实:漏报、少报或单位换算错误。
- 贸易方式与实际不符:影响国家税收和贸易统计。
- 原产地申报错误:影响优惠税率适用和反倾销措施执行。
- 随附单证不全或虚假:导致无法通关或面临行政处罚。
企业应建立内部审核机制,加强报关人员培训,必要时借助专业报关行或预录入系统校验,确保报关单数据与合同、发票、装箱单及实际货物一致。
四、电子报关与无纸化趋势
随着海关通关一体化改革推进,报关单已基本实现电子化申报。企业需通过中国国际贸易“单一窗口”或海关预录入系统录入数据,上传随附单证电子版。无纸化报关模式下,申报数据直接进入海关系统,对填报准确性和逻辑一致性要求更高,任何疏忽都可能触发风险提示或查验指令。
五、
进出口货物报关单填制是一项专业性、政策性很强的工作。唯有准确理解海关法规、熟悉填制规范、保持单货一致、单证一致,才能保障进出口货物高效、合规通关。企业应将报关单填制纳入贸易合规管理体系,持续优化申报质量,助力国际贸易业务稳健发展。
如若转载,请注明出处:http://www.yunekang.com/product/48.html
更新时间:2026-10-30 14:36:40